国盾量子2023年报解读 营收增长近16%背后,亏损扩大至1.24亿元的挑战与机遇
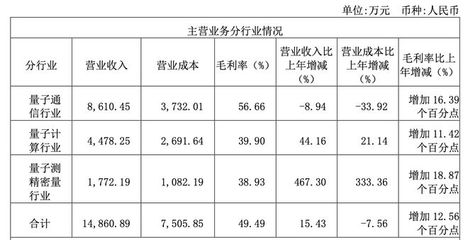
国盾量子(688027.SH)发布2023年年度报告,引发市场广泛关注。报告显示,公司去年实现营业收入约1.56亿元,同比增长近16%;但归属于上市公司股东的净利润亏损约1.24亿元,较上年同期亏损有所扩大。在量子计算技术服务领域,国盾量子正经历着“增收不增利”的转型阵痛,其背后的业务逻辑与行业趋势值得深入剖析。
一、营收增长动力:量子计算技术服务成新引擎
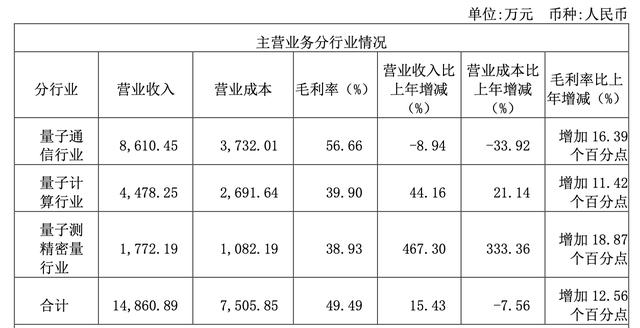
从收入结构来看,国盾量子2023年营收增长主要得益于量子计算技术服务板块的快速放量。作为国内量子信息领域的龙头企业,公司在量子通信、量子计算和量子测量三大业务线上均有布局。其中,量子计算技术服务收入同比实现显著增长,成为拉动整体营收的主要力量。
这一增长与行业大势相吻合。全球量子计算产业进入加速期,下游科研机构、高校及企业对于量子计算云平台、算法验证和原型机测试等服务的需求持续上升。国盾量子依托其超导量子计算原型机“祖冲之二号”的研发基础,逐步将技术能力转化为对外服务,包括提供量子计算云平台接入、量子算法咨询及定制化解决方案等。尽管该业务目前体量尚小,但其增速较快,显示出公司在量子计算商业化探索上取得了初步进展。
二、亏损扩大原因:高研发投入与商业化早期阶段
营收增长的背后,是亏损的进一步扩大。1.24亿元的净亏损较上年同期增加,主要原因可归结为两方面:
其一,公司持续加大研发投入。量子科技属于典型的前沿硬科技领域,技术迭代快、研发周期长,保持高强度研发是维持竞争力的必然选择。2023年,国盾量子在量子计算关键器件、测控系统及软件算法等方面投入大量资源,研发费用同比上升,直接压缩了利润空间。
其二,量子计算技术服务尚处于商业化早期,规模效应未显现。虽然该板块收入增长较快,但前期需要投入大量人力与设备成本,且服务定价受制于市场培育程度,毛利率相对有限。公司传统量子通信业务受行业竞争及项目验收节奏影响,毛利率亦有所波动,进一步拖累了整体盈利表现。
三、量子计算技术服务:战略价值与短期阵痛并存
尽管亏损扩大,但国盾量子在量子计算技术服务领域的布局具有重要战略价值。一方面,该业务是公司从“设备销售”向“服务运营”转型的关键抓手,有助于降低对单一硬件产品的依赖,构建更可持续的收入模式。另一方面,通过对外提供量子计算服务,公司能够更紧密地对接下游应用场景,反哺技术研发,形成“研发—服务—反馈—迭代”的良性循环。
短期内该业务仍面临挑战。国内量子计算产业链尚不成熟,下游付费意愿和能力仍在培育中;与国际巨头相比,国内量子计算硬件性能及生态建设仍有差距,服务附加值提升需要时间。国盾量子需在技术突破与市场开拓之间寻求平衡,避免陷入“投入增加—亏损扩大”的循环。
四、展望:减亏路径与行业前景
对于投资者而言,关注国盾量子的核心在于其减亏路径与长期成长性。从年报透露的信息看,公司未来或从以下方面改善盈利:一是优化收入结构,提升量子计算技术服务占比及毛利率;二是加强成本费用管控,尤其是在研发投入上注重效率与聚焦;三是推动量子通信业务稳健增长,巩固基本盘。
从行业前景看,量子计算正处于“从实验室走向应用”的关键阶段,政策支持力度持续加大,多地已将量子科技列入未来产业重点方向。国盾量子作为国内少数具备量子计算原型机研发能力的公司,有望在行业爆发期占据有利位置。但需注意的是,量子计算大规模商业化仍需较长时间,公司业绩短期内可能继续承压。
国盾量子2023年营收增长近16%体现了其业务拓展的积极成效,而亏损扩大则是高研发投入与商业化早期的阶段性特征。在量子计算技术服务这条赛道上,公司既面临难得的发展机遇,也需应对盈利能力的严峻考验。市场应给予硬科技企业一定的成长耐心,同时密切关注其技术转化效率与财务健康状况。
如若转载,请注明出处:http://www.ysmrzmv.com/product/19.html
更新时间:2026-11-01 03:52:48