归零还是翻倍?盘点2017年明星项目的现状 量子计算技术服务
2017年前后,全球量子计算赛道迎来一波创业与投资热潮。一时间,离子阱、超导、光量子、拓扑量子等多条技术路线百花齐放,一批明星项目带着“颠覆经典计算”的宏大叙事进入公众视野。七八年过去,当资本回归理性、技术进入工程化深水区,这些项目究竟走向了归零,还是实现了翻倍?本文以量子计算技术服务为切口,盘点代表性项目的现状,并尝试给出观察这一赛道的坐标。
一、2017年的那波热潮:明星项目从何而来
2017年是量子计算从实验室走向产业化的关键节点。一方面,超导量子比特数量开始进入可编程阶段,云平台让外界第一次能远程调用量子处理器;另一方面,各国相继把量子技术列入战略规划,风险投资开始系统性地扫描量子赛道。
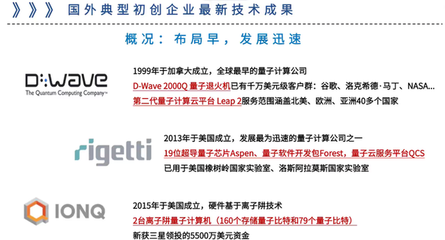
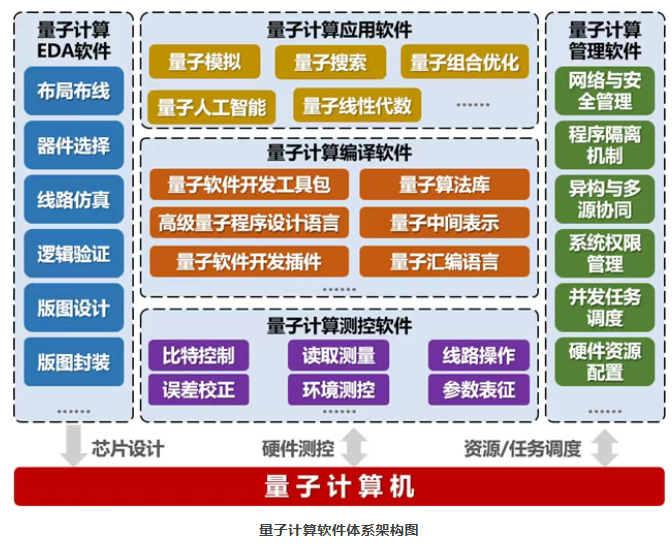
这一时期涌现的明星项目大致分三类:一是整机与芯片公司,主打超导或离子阱路线,讲故事的核心是“量子体积”和比特数;二是软件与算法服务公司,专注量子编程框架、编译优化和行业应用探索;三是所谓“量子技术服务”商,提供低温测控、量子器件加工、EDA工具、云接入与运维等配套能力。第三类项目往往不被大众关注,却是整个产业能否落地的关键。
二、分道扬镳:三类项目的现状
先说整机与芯片。头部项目的境遇差距极大:获得持续融资的少数公司,已经从“展示比特数”转向“展示纠错与逻辑量子比特”,工程能力明显上台阶;但另一些当年估值高企、路线选择过于激进的项目,则陷入融资断档、团队收缩,甚至实质停滞。对它们而言,“归零”未必是公司倒闭,更多是技术路线被证伪或被主流路线甩开,估值大幅回撤。
再说软件与算法。这一类项目的生存状态取决于能否嵌入真实工作流。少数与化学、材料、金融等场景深度绑定的公司,通过承接政府与企业联合项目活了下来,收入来源从“融资”转向“合同”;更多项目则在“量子优势迟迟不来”的现实中被迫转型,有的改做经典高性能计算与AI结合的服务,本质上已经离开量子主赛道。翻倍的案例存在,但归零或半归零的比例更高。
最后看量子计算技术服务。这是最容易被低估、却最接近“翻倍”逻辑的一类。低温制冷机、微波测控电子学、量子比特测控软件、晶圆级器件加工与封装,这些能力不依赖某一条技术路线胜出,而是整个行业放量都会受益。2017年入局的一批配套服务商,有些已被大型仪器公司并购,有些成长为细分领域的隐形冠军,营业收入随全球量子实验室建设潮稳步增长。也有服务商因过度押注单一客户而遭遇重创,说明“卖铲子”同样有经营风险。
三、翻倍或归零的判断依据:三个观察指标
评价一个量子计算技术服务项目是否真正“翻倍”,不能只看估值,而应关注三点。第一,技术指标是否可复现、可横向比较,尤其是是否进入公开的基准体系,而不是自说自话。第二,现金流结构是否从纯粹的股权融资转向政府订单、企业合同与服务收入,这是项目可持续性的核心。第三,人才密度与稳定性,量子领域高端工程师的流向,往往比融资新闻更早预示项目的命运。
反过来看,“归零”的信号也很明确:核心团队离散、专利布局停滞、研究成果从预印本平台消失、连续多个考核周期没有可验证进展,以及把营销重心放在与自身技术能力不匹配的概念上。
四、对投资者与从业者的启示
2017年明星项目的分野提供了几条朴素经验。其一,量子计算是长周期、多路线并存的赛道,押注单一整机公司风险极高,而围绕产业共性需求的技术服务,确定性相对更高。其二,光环和估值不具备预测力,客户复购与联合研发才具备。其三,技术路线的兴衰不是线性发生的,曾经“不可一世”的方案也可能被工程现实淘汰,因此组合式布局和阶段性的里程碑管理十分必要。
五、结论
回到最初的问题:归零还是翻倍?答案是二者同时存在,而且分布并不均匀。在量子计算整体从实验室走向工程化的阶段,资本和注意力会进一步向具备交付能力的一端集中。整机与算法赛道继续分化,技术服务赛道则在试错中逐步成熟。对中国的量子计算产业而言,真正值得关注的并非谁的声音最大,而是谁能在比特数之外,交出稳定的交付答案——在这场长跑中,活下去并持续为客户创造可度量的价值,本身就是一种翻倍。
如若转载,请注明出处:http://www.ysmrzmv.com/product/36.html
更新时间:2026-11-01 18:01:00