国盾量子2023年报解读 营收增长近16%,亏损扩大至1.24亿元,量子计算技术服务成亮点
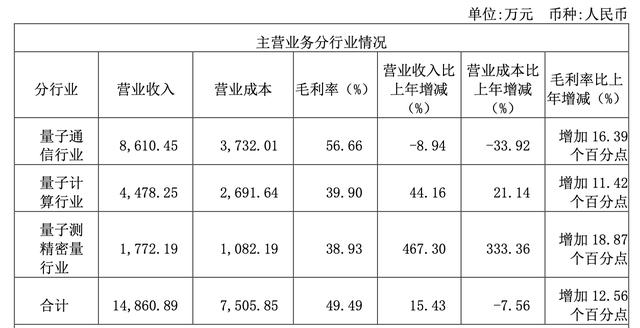
量子通信领军企业国盾量子发布了2023年年度报告。报告显示,公司去年实现营业收入1.56亿元,同比增长15.87%;但归属于上市公司股东的净利润为-1.24亿元,亏损较上年同期扩大。在传统量子通信业务稳步增长的量子计算技术服务表现抢眼,成为财报中的一大亮点。
营收增长释放积极信号
2023年,国盾量子营收同比增长近16%,扭转了此前营收下滑的局面。这一增长主要得益于量子通信网络建设的持续推进以及行业应用场景的拓展。随着国家量子保密通信骨干网“京沪干线”等项目的深入运维,以及政务、金融、电力等领域对信息安全需求的提升,公司量子通信产品及服务收入实现稳健增长。量子计算技术服务的快速崛起也为营收贡献了新的增量。
亏损扩大背后:高研发投入与市场培育成本
尽管营收增长,但国盾量子亏损却从上年同期的约0.86亿元扩大至1.24亿元,亏损幅度增加约44%。对于亏损扩大的原因,公司在年报中解释称,主要系公司持续加大研发投入,特别是量子计算和量子测量等新兴领域的研发支出增加;为拓展市场、培育客户,销售费用和管理费用也有所上升。部分业务尚处于投入期,未形成规模效应,导致整体毛利率承压。
数据显示,2023年公司研发投入总额占营业收入的比例超过50%,继续保持在较高水平。高强度的研发投入虽短期拖累利润,但为长期技术壁垒和核心竞争力奠定了基础。
量子计算技术服务成新增长点
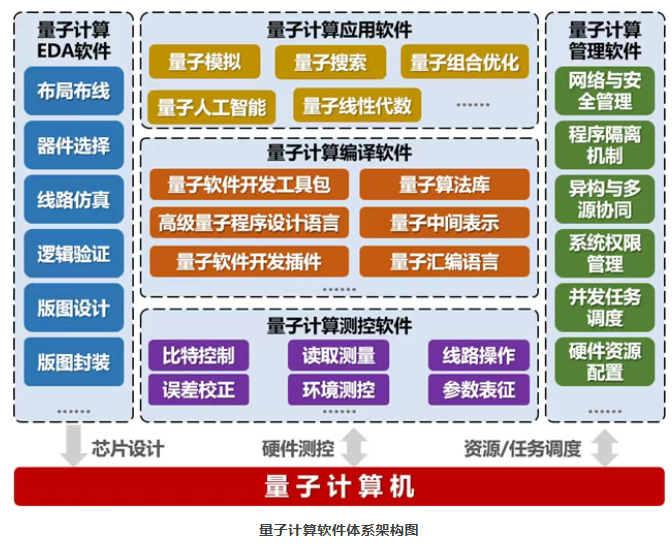
值得注意的是,国盾量子在量子计算领域的布局正逐步兑现为收入。年报显示,量子计算技术服务收入较上年同期大幅增长,主要来源于公司为科研机构、高校及企业提供的量子计算云平台服务、超导量子计算原型机整机搭建及技术服务等。公司依托自主研发的超导量子计算操控系统等核心设备,已成功交付多台超导量子计算原型机,并与多家单位达成合作。
随着量子计算产业化进程加速,国盾量子在该领域的卡位优势逐渐显现。公司通过“量子计算云平台”对外开放真机资源,吸引开发者生态,同时为行业用户提供定制化解决方案。这部分业务虽然目前体量较小,但增速迅猛,被视为公司未来重要的增长引擎。
挑战与机遇并存
国盾量子仍面临商业化落地不及预期、行业竞争加剧等风险。量子通信市场受政策驱动明显,大规模商用尚需时间;量子计算则处于早期探索阶段,技术路线尚未收敛,投入回报周期较长。不过,随着国家在量子科技领域的战略支持力度加大,以及全球量子计算竞赛升温,国盾量子作为国内少数具备核心技术能力的上市公司,有望在产业浪潮中持续受益。
公司表示,2024年将继续聚焦量子通信、量子计算和量子测量三大核心业务,加强关键核心技术攻关,推动应用场景落地,同时优化费用管控,力争改善盈利状况。市场将密切关注其量子计算技术服务的商业化进展及营收结构变化。
如若转载,请注明出处:http://www.ysmrzmv.com/product/39.html
更新时间:2026-11-01 18:01:01