量子计算研究进展 中美技术差距与量子计算技术服务生态
量子计算作为后摩尔时代的颠覆性技术,正从实验室走向工程化与商业化。中美两国在量子计算领域的竞争与合作并存,技术差距、服务生态和产业路径成为观察这一领域的关键维度。
一、中美量子计算技术差距:4~5年的结构性差距
从公开的技术指标与生态成熟度看,中美在量子计算领域存在约4~5年的整体性技术差距。这一判断并非仅基于量子比特数量,而是综合了硬件性能、软件工具链、应用生态和人才储备等多维因素。
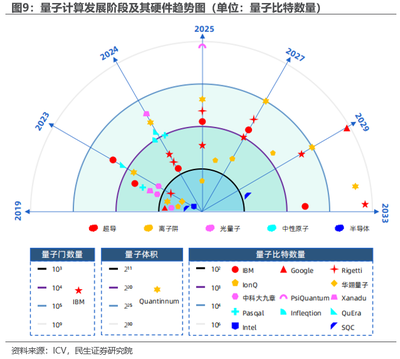
在超导路线上,美国以IBM、Google为代表,已推出百比特级处理器并展示了“量子优越性”实验;中国以中国科学院、本源量子等为主体,在超导量子比特规模上快速追赶,但在相干时间、门保真度和系统集成稳定性方面仍有差距。在光量子路线上,中国科学技术大学团队在“九章”系列光量子计算原型机上取得了国际瞩目的成果,展现了在特定问题上的计算优势,但在通用性和工程化方面与美国仍有距离。
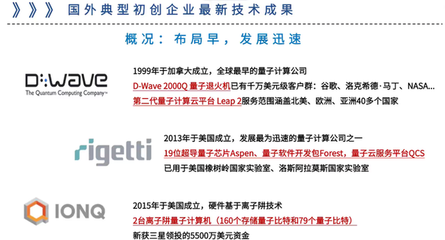
离子阱路线方面,美国IonQ、Quantinuum等公司已实现较高保真度的多比特纠缠和商用系统交付,中国在该路线的工程化进展相对较慢。美国在软硬件协同、云平台服务和产业生态上领先约4~5年,中国则在国家政策推动和特定技术路线上展现出快速追赶的势头。
二、量子计算技术服务:从云平台到行业解决方案
量子计算技术服务是连接量子硬件与终端用户的关键桥梁,主要包括量子云平台、量子软件开发工具、量子算法咨询和行业应用解决方案。
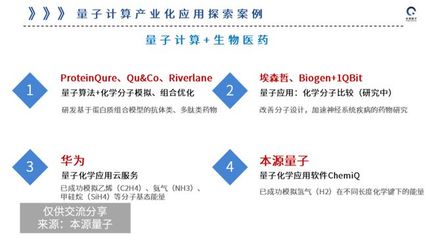
在量子云平台方面,IBM Quantum Experience、Amazon Braket、Microsoft Azure Quantum等已形成较为成熟的开发者生态,提供多后端接入、噪声模拟和作业管理服务。中国的本源量子云、百度量子平台、华为量子计算云平台等也在快速完善,但在开发者规模、文档质量和国际影响力上仍有提升空间。
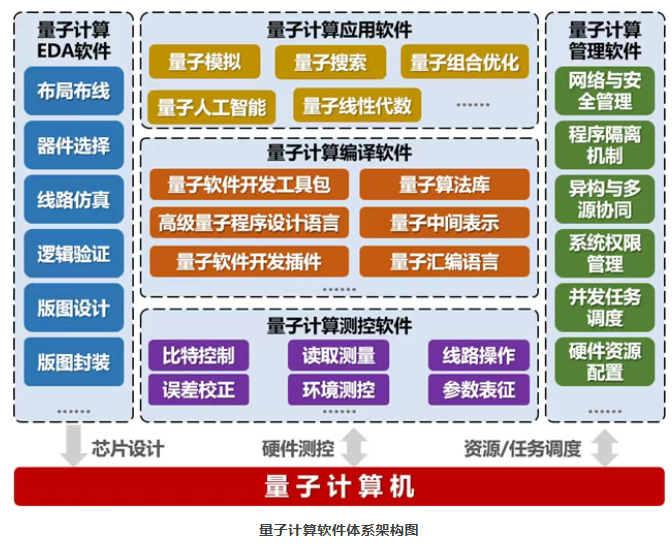
在软件工具链方面,美国拥有Qiskit、Cirq、Q#等主流框架,中国则推出了OriginIR、QPanda等自主工具。技术服务的另一重要方向是行业应用咨询,涵盖金融、化工、制药、物流和人工智能等领域。目前全球量子计算技术服务市场仍处于早期阶段,收入规模有限,但增速较快,预计未来五年将保持高速增长。
三、差距背后的原因与中国的追赶路径
4~5年的差距主要源于三个方面:一是美国在量子计算领域的长期基础研究投入和头部企业引领;二是成熟的商业生态和风险投资体系加速了技术转化;三是人才储备和国际合作网络更为深厚。
中国的追赶路径清晰:国家层面通过重大专项和政策引导持续投入,科研机构在超导、光量子、离子阱等多条路线上并行推进;产业层面涌现出一批量子计算初创企业和云服务商;应用层面则在金融、能源和材料模拟等场景开展试点。随着技术路线的进一步收敛和工程化能力的提升,这一差距有望逐步缩小。
四、展望:竞合中的量子计算服务生态
量子计算的技术差距并非静态,而是动态演进的。中美在量子计算领域的竞争将长期存在,但在基础研究、标准制定和全球供应链方面仍有合作空间。量子计算技术服务作为产业化的先锋,将在未来几年迎来从“可用”到“好用”的关键跃迁。对中国而言,缩小4~5年的差距不仅需要硬件指标的追赶,更需要在软件生态、应用场景和人才培养上形成系统能力。量子计算的商业化拐点尚未到来,技术服务生态的构建将成为决定竞争格局的重要变量。
如若转载,请注明出处:http://www.ysmrzmv.com/product/47.html
更新时间:2026-11-01 14:57:16